

交通运输部2025年的统计里,藏着一个数字。全球海运贸易,大约三分之一跟中国有关。运进来的铁矿石、原油、大豆,运出去的家电、机械、汽车,统统得走海路。
上半年1.1亿标准箱
Alphaliner刚出的2026年上半年全球集装箱港口排名,前十个里,中国港口占了六个。
上海港2873万标准箱,接着坐头把交椅,同比增长6.2%。宁波舟山2290万标准箱,增长8.8%,把新加坡挤下去,升到第二。深圳1856万标准箱,增长7.7%;青岛1756万标准箱,增长7.2%;广州1403万标准箱,天津1300万标准箱。六个港口加一块,上半年吞吐超过1.1亿标准箱。
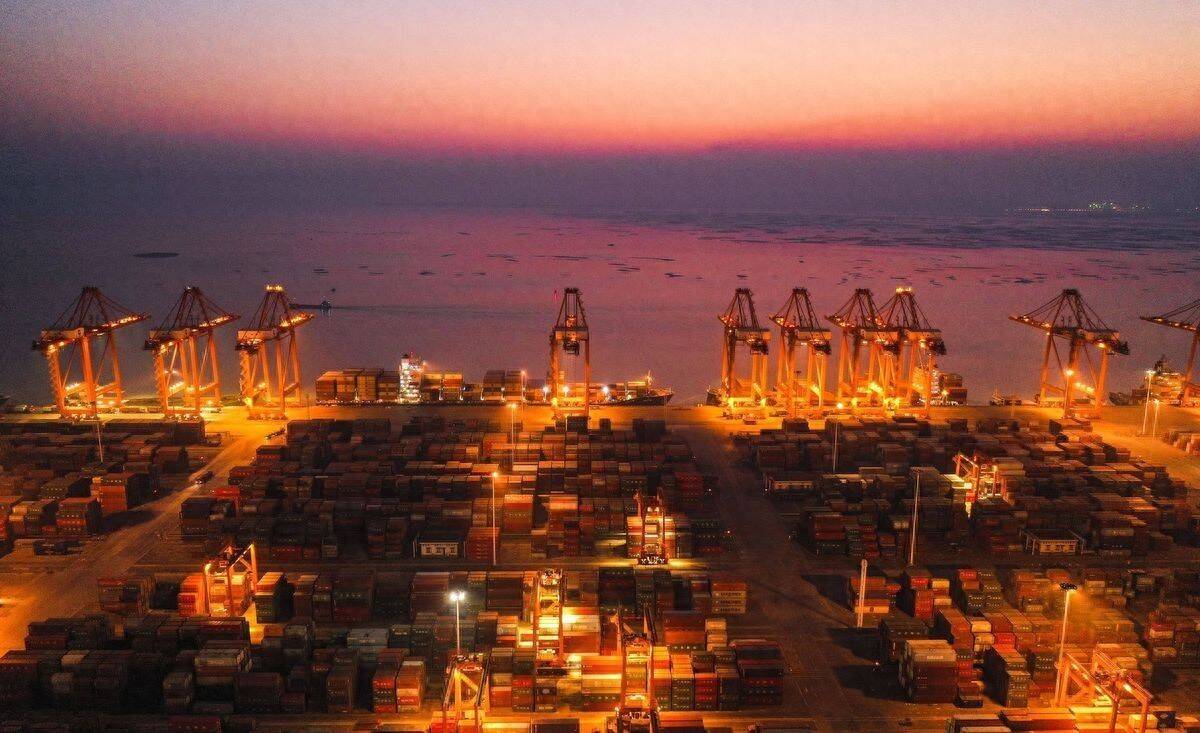
新加坡2274万标准箱,退到第三。韩国釜山1260万标准箱,排第八。美国最大的洛杉矶加长滩,俩加起来才997万标准箱,第九。
上海一个港,吞吐量是洛杉矶加长滩的2.88倍。2025年全年,中国港口货物吞吐量183亿吨,集装箱吞吐量3.54亿标准箱。自动化码头投运60个。上海港、青岛港单台岸桥高峰效率超过每小时60箱,全球没对手。
每6个箱子只回1个
马士基手里有一组数。2019年,中国往欧洲每运出大约2.5个集装箱,欧洲才往回运一个。到2026年1至8月,这个比例拉大到6比1。
中国每往欧洲送6个满载的箱子,欧洲只能往回送1个。剩下5个空箱,要么空着跑回来,要么在中间港口找别的货填。
再看集装箱出口的全球占比。马士基年度统计,中国2025年占全球集装箱出口的37.2%,2024年是36.3%,2019年才31.6%。六年,往上拱了将近6个百分点。欧盟商会主席Jens Eskelund引的短期数据更猛:按三个月滚动平均,中国份额一度冲到40%,九个月涨2.5个百分点。
2026年上半年,亚洲到欧洲的集装箱出口1077万标准箱,同比增长12.6%。中国一家占853万标准箱,增长14.6%。中国跑得比亚洲整体快,亚欧航线上的中国份额还在扩张。
2026年1至8月,中国贸易顺差累计8055亿美元。照这个节奏走完全年,很有希望超过去年的1.2万亿美元纪录。
72%的新船订单
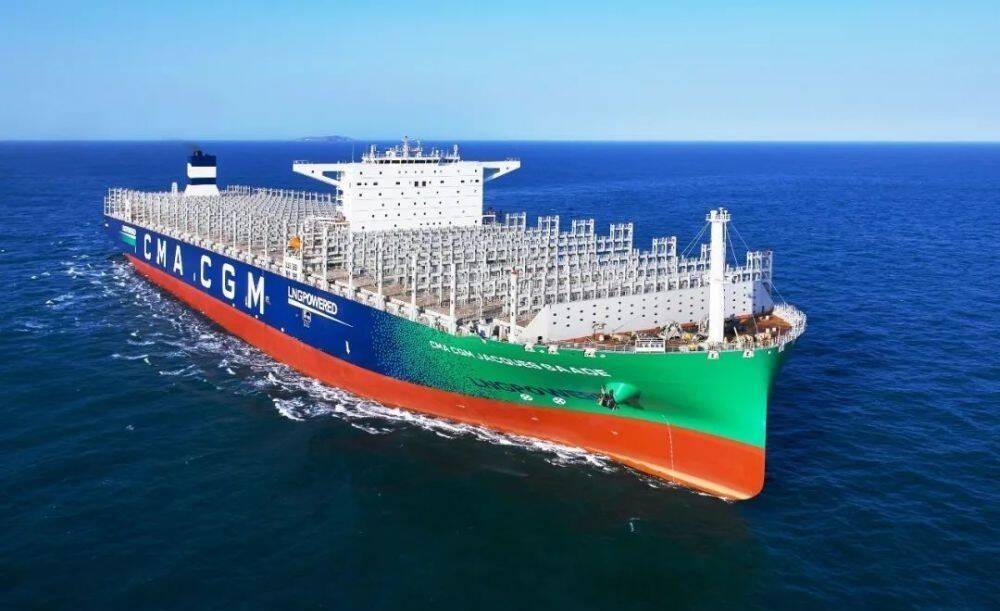
三分之一要是只当成贸易流量看,那就小看了中国在全球海运体系里的真实位置。先看造船。2026年上半年,全球一共接到1481艘新船订单,中国船厂拿走1131艘,约占72%。订单量差不多是2025年同期的两倍。韩国大型船厂拿了195艘,市场份额约五分之一。照这个架势,全年中国领先韩国的份额差距要拉到53个百分点。
全球造船订单的多数份额,中国连续四年攥在手里。全球最大的集装箱航运公司MSC,手里1000多艘集装箱船,在建的128艘订单,一股脑全放在中国船厂。
中国籍商船队,4.9亿载重吨,全球头一名。
再看集装箱。全球96%以上的干货集装箱、100%的冷藏集装箱,都是中国工厂造的。中集集团、东方国际集装箱、CXIC三家加起来,占全球集装箱产量82%。中集一家就占42%。
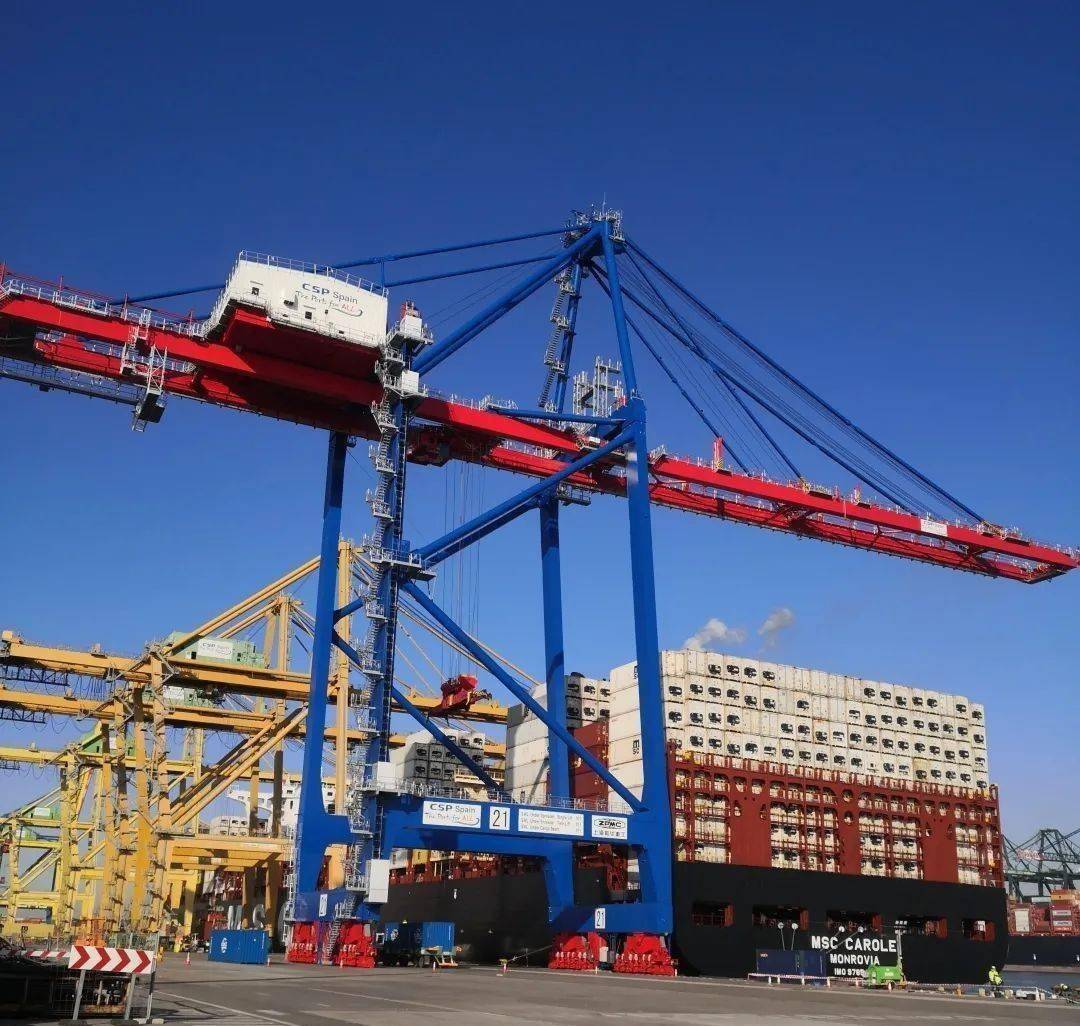
港口设备这块,振华重工的起重机占全球市场70%。美国港口里将近80%的岸桥,也是振华造的。
航运公司排名里,中远海运363万标准箱运力,全球第四,市场份额10.6%,手里握着138艘新船订单,在手订单量只排在法国达飞后头。
这些数串到一块看,意思又深一层。造船、造箱、港口设备、港口运营、船队规模,海运产业链每个环节,中国要么占重要位置,要么直接主导。说三分之一海运贸易跟中国相关,放到产业链维度上,甚至还是一个保守的说法。
制造业占全球30%
原因明摆着,制造业体量。中国是全球最大的制造业国家,制造业增加值占全球约30%,2026年1至8月产出又增长5.3%。造出来的东西要出口,出口要装船,船要靠港装卸。贸易量大,港口就大;港口大,就要更多设备;设备需求大,又反过来刺激制造。这是个自己喂自己的循环。
但还有个因素,平时没什么人提。中国海运产业链的覆盖度,全球几乎找不到第二个。
美国港口吞吐量不小,可不造船,不造集装箱,港口设备也靠进口。欧洲有航运公司、有部分港口,造船业却萎缩得只剩零头。韩国造船业够强,但主力是LNG船这类高附加值船型,集装箱船和散货船的大批量订单,已经让给中国。日本呢,造船和港口都在萎缩。
全球最大的贸易国、最大的造船国、最大的集装箱生产国、最大的港口设备供应商、全球最大的港口群,这几顶帽子,同时戴在一个头上的,只有中国。
全产业链挤在一块,效果很直接。贸易量一涨,每一个环节的增长红利,中国都能吃到一口。港口扩建用自己的设备,新增运力用自己造的船,装货用自己产的箱子。产业链上每个环节的利润和就业,一分都不外流。
新增运力220万标准箱
全球集装箱船队,2025年增长7.2%,新增运力约220万标准箱。这些新运力大半是中国船厂造的。
还有个趋势值得盯:自主航行。中国的自主航行集装箱船智飞号,已经跑完全程无人驾驶。全国发了近2万公里电子航海图,长江水系基本建成干支流一体化的航道图网络。这些技术短期掀不翻行业,但方向摆在那。往后海运竞争,不只是船多、港大、货多,还有数字化、智能化这些基础设施的硬功夫。
当然,三分之一这个位置,风险敞口也是同等的。全球贸易一旦收缩,挨刀最狠的肯定是份额最大的那个。中欧航线6比1的失衡还意味着,欧洲需求一软,中国出口端的压力会放大着传导到港口和航运。
不过看眼前的数据,这条产业链的增长势头还清清楚楚。宁波舟山超新加坡坐上全球第二,造船订单份额72%还在扩,集装箱出口份额从31.6%爬到37.2%,还没停。
全球海运这张图上,中国的位置不是三分之一贸易相关就能装得下的。从货物流量到产业链深度,中国正在重新勾勒着全球航运的格局。
嘉创配资提示:文章来自网络,不代表本站观点。


